中古車選びは「車両価格」と「ローン金利」をセットで確認
中古車を探していると、車両価格や毎月の支払額に目が向きがちです。しかし、
購入前にぜひ確認していただきたいのが「ローンの金利」です。
同じ金額を借りても、金利や返済期間によって、最終的に支払う金額は変わります。
「車両価格が安かったから、お得に買えた」と思っていても、
ローンの利息まで含めると、別のお店で購入したほうが安かったということも考えられます。
今回は、中古車購入時のローンについて、
金利の違いや返済額の比較、知っておきたい販売店選びのポイントをお伝えします。
中古車ローンの金利はどこで違う?各社の公表金利を比較
中古車のローン金利は、どのお店でも同じというわけではありません。
販売店が提携する信販会社のローン、銀行のマイカーローン、
ディーラーで取り扱うクレジットなどで条件が異なります。
また、通常の分割払いと、支払いの一部を最終回に据え置く残価設定型・据置型の商品でも、
金利や返済の仕組みが違います。比較するときは、金利の数字とあわせて、
返済回数や最終回の支払額も確認しましょう。
以下は、2026年11月8日に確認した、各社の公式サイトに掲載されている金利の例です。
業界全体の平均を示す統計ではないため、具体的な商品の公表例としてご覧ください。
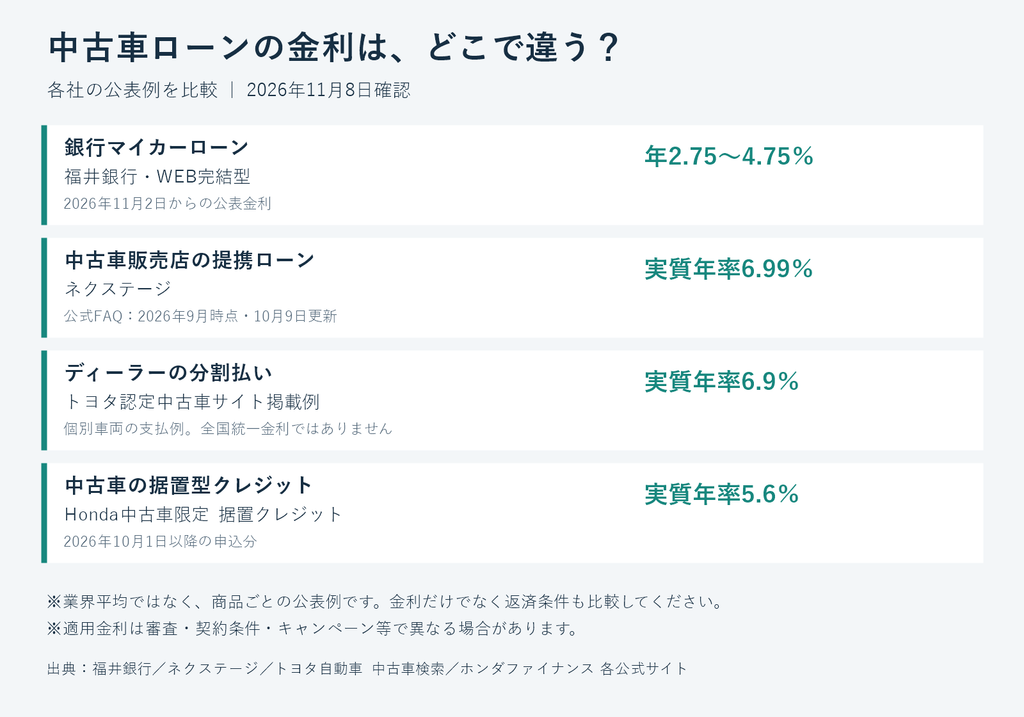
福井銀行のWEB完結型マイカーローンは年2.75~4.75%、
ネクステージの公式FAQでは実質年率6.99%が案内されています。
トヨタ認定中古車サイトには実質年率6.9%の分割払いの掲載例があり、
Honda中古車限定据置クレジットは2026年10月1日以降の申込分から実質年率5.6%となっています。
適用条件や対象商品はそれぞれ異なり、トヨタの掲載例も全国一律の金利ではありません。
[出典:福井銀行、ネクステージ、トヨタ認定中古車、ホンダファイナンス]
金利5.9%と9.8%で、支払総額は約22万円変わる
では、金利の違いで、実際の支払額はどのくらい変わるのでしょうか。
今回は、200万円を5年間・60回払いで借りる場合を試算しました。
頭金・ボーナス払い・別途手数料はなく、元利均等返済で、金利が返済期間中ずっと変わらないものとします。
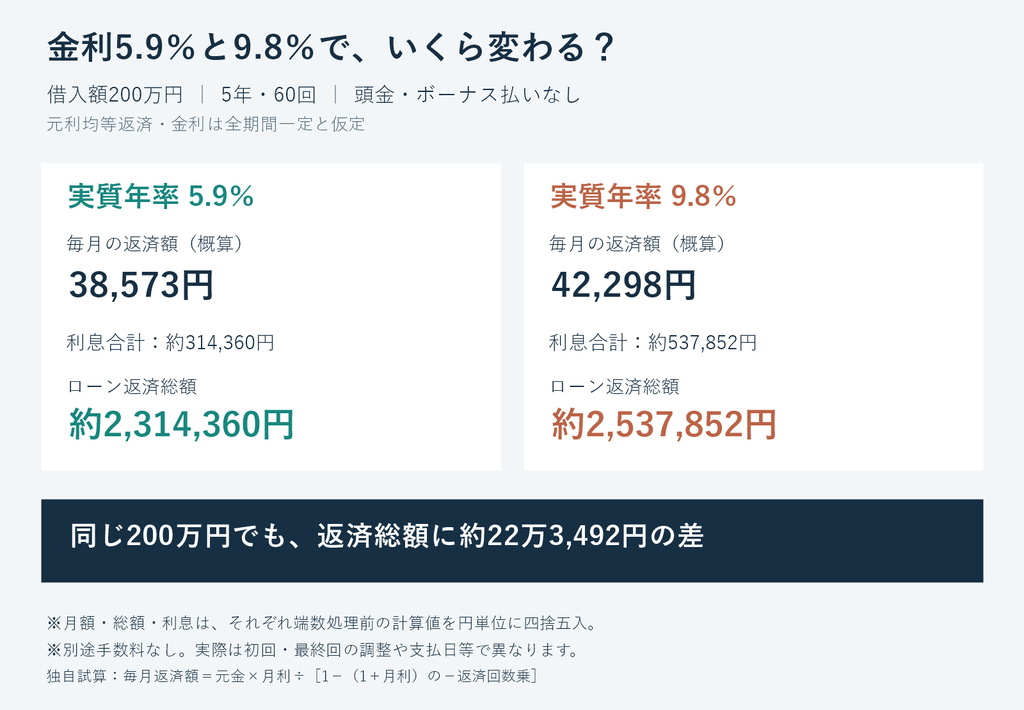
実質年率5.9%の場合、毎月の返済額は約38,573円、ローン返済総額は約2,314,360円です。
一方、実質年率9.8%の場合は、毎月の返済額が約42,298円、ローン返済総額は約2,537,852円になります。
借りる金額と返済期間が同じでも、金利の違いによって約22万3,492円の差が生まれます。
毎月の負担だけで考えると小さく感じる差でも、
5年間の合計では大きな金額になります。
商談では「月々いくらですか?」に加えて、「完済までに全部でいくら支払いますか?」と聞くことが大切です。
※試算額は端数処理前の計算値をそれぞれ円単位に四捨五入しています。実際の返済額は、支払日や初回・最終回の調整、契約条件などで異なります。また、ここでいうローン返済総額は元金と利息の合計です。店頭や広告に表示される車両購入時の「支払総額」とは区別して確認してください。
販売店に手数料が入る「ローンバック」とは?
中古車のローンを考えるうえで、もう一つ知っておきたいのが
「ローンバック」と呼ばれる販売店向けの手数料です。
販売店が取り扱う提携ローンには、契約に応じて
信販会社から販売店へ取扱手数料などが支払われるものがあります。
これがローンバックと呼ばれる仕組みです。
支払いの有無や計算方法は、販売店と信販会社の提携契約によって異なります。
[参考:販売店によるローンバックの解説]
仕組みを考えるために、仮に販売店側の基準となる「仕切り金利」を年4.9%、
お客様に提示する金利を年6.9%と置いてみましょう。金利の差は2パーセントポイントです。
先ほどと同じく、200万円・60回払いの元利均等返済で計算すると、年4.9%での利息合計は約259,054円、年6.9%では約370,486円。利息の差は約111,432円になります。
ここで、「この利息差の全額を販売店へ支払う契約」と仮定すれば、
販売店が受け取る手数料は約11万1,432円という計算例になります。
ただし、これは仕組みを説明するための仮定です。実際のローンバック額を示すものではなく、
金利差2%から販売店の利益を一律に計算することはできません。
「200万円×2%=4万円が必ず販売店に入る」という意味でもありません。
こうした収益がある場合、車両価格の値引きとローンによる収益を組み合わせた販売設計も考えられます。
購入する側は、値引き額とあわせて、利息を含む支払額を見る必要があります。
10万円の値引きでも、ローンを含めると割高になることも
例えば、先ほどの試算条件で、200万円を年5.9%で借りると返済総額は約231万4,360円です。
車両価格の値引きによって借入額が10万円少ない190万円になっても、
金利が年9.8%なら返済総額は約241万960円になります。
この例では、10万円安く購入できても、返済総額は約9万6,599円多くなる計算です。
車両価格の安さと、ローンまで含めたお得さは、セットで確認したいところです。
「指定ローンでしか買えない」と言われたら確認を
また、支払い方法についても、契約前に確認してください。
「現金では購入できません」
「当店指定のローンを利用することが購入条件です」
と説明された場合は、その条件や理由を確かめましょう。
自動車公正取引協議会は、ローンによる購入の強制について、
独占禁止法上の問題となるおそれがあると注意を促しており、
中古車でも同様の苦情があるとしています。[出典:自動車公正取引協議会の注意喚起]
不明な条件があるまま、契約を急ぐ必要はありません。
現金一括払い、自分で申し込む銀行ローン、販売店の提携ローンなど、
それぞれの方法で購入できるか、見積もりの段階で確認しておきましょう。
複数の返済プランを比較してくれる販売店を選ぼう
安心して相談できるお店を見つけるには、営業担当者の説明にも目を向けてみてください。
- 金利と利息を含めた返済総額を説明してくれる
- 頭金や返済回数を変えて、複数の試算を出してくれる
- 残価設定型・据置型では、最終回の支払額や精算条件まで説明してくれる
- 現金払いや銀行ローンなど、ほかの支払い方法にも相談に応じてくれる
- 見積書を持ち帰り、比較する時間をくれる
残価設定型・据置型を検討する場合は、月々の支払額だけでなく、最後に残る支払いも確認しましょう。例えばHondaの中古車据置クレジットでは、車両の査定額が最終回の支払額を下回る場合に、差額の負担が発生します。[出典:Honda中古車限定 据置クレジット]
中古車は、購入した後の暮らしまで考えて選びたい大きな買い物です。車両価格、毎月の負担、完済までの支払額を並べて、ご自身に合う方法を選んでください。
特定のローンだけを強く勧めるのではなく、さまざまな支払い方法を受け入れ、納得できるまで一緒に比較してくれる販売店を選びましょう。


コメント